
El calvario de un cliente para darse de baja de Zurich: "Me han cobrado el seguro de un coche que no tengo"
El afectado solicitó la cancelación de la póliza en septiembre de 2025 y la compañía ha seguido cobrándole hasta agosto de 2026, cuando finalmente le ha devuelto sus 361,47 euros

Escucha el artículo ahora…
Las aseguradoras pueden facilitar la baja de una póliza o convertir el trámite en un auténtico quebradero de cabeza. Oliver G. asegura que ha vivido lo segundo.
El cliente comparte con Consumidor Global su particular calvario con Zurich, después de que la compañía siguiera cobrándole durante casi un año el seguro de un coche que ya había vendido.

Vende el coche y pide la baja a Zurich
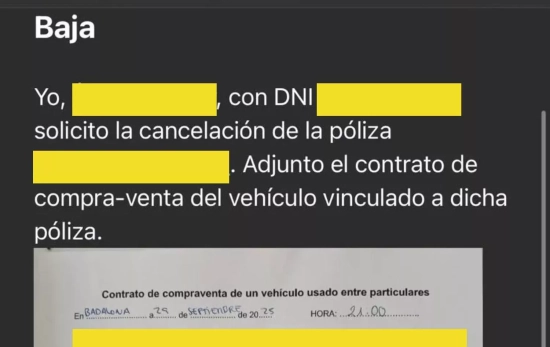
Su historia comienza en septiembre de 2025. Vendió su coche y se puso en contacto con su aseguradora Zurich para dar de baja la póliza. "Me dijeron que lo único que tenía que hacer era enviar un correo a una dirección con diferentes documentos y eso hice".
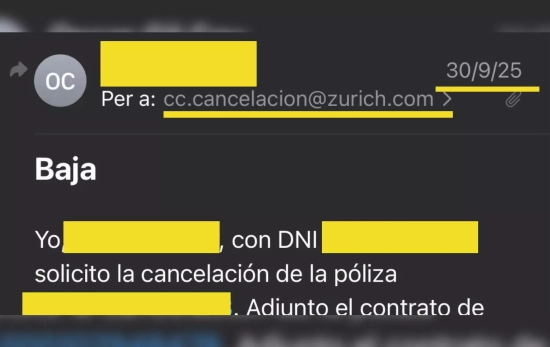
Tres meses después, en diciembre, se dio cuenta de que Zurich había seguido cobrándole el seguro. "Tardé en darme cuenta porque la póliza estaba asociada a mi cuenta de ahorros y esa no la miro siempre", explica a este medio.
Un mareo "sin solución"
Llamó a la compañía. Perdió el tiempo y la paciencia. "Me marearon sin darme una solución", asegura. Y por eso empezó a devolver todos los recibos que Zurich le había cobrado.

Hasta entonces, la cuota era de 71,34 euros. En marzo de 2026, sin embargo, pasó a ser de 93,06 euros. Pero no fue hasta hace unas semanas, ya en verano, que descubrió el motivo de la subida: Zurich había renovado la póliza, de modo que, según le comunicaron, tendría que seguir pagando cuotas hasta marzo de 2027.
Domiciliación cancelada
A principios de agosto, Zurich le avisó de que podría reclamarle en el futuro el importe de los recibos que estaba devolviendo. "Tampoco querían que me metieran en una lista de morosos", afirma.
"Así que volví a hablar con Zurich, pero me seguían mareando de un departamento a otro. Hablé con mi banco y este me canceló la domiciliación para que no me siguieran cobrando nada", relata.
Una baja que debía constar desde septiembre de 2025
Y aunque eso fue un gran paso, cancelar la póliza no ha sido fácil. El afectado cuenta que tuvo que realizar llamadas en las que llegó a esperar una hora y acudir incluso a su banco para intentar poner fin al contrato.

"El director de la oficina de mi banco me dijo que él podía cancelar la póliza a fecha de agosto de 2026, pero que para cancelarla a fecha de 2025 tenía que hablar con Zurich", que era lo que necesitaba el afectado para no tener problemas por impago en un futuro. "En Zurich me decían que ellos no podían cancelar la póliza y que esta se había renovado hasta marzo de 2027. ¿Perdona? Es imposible usar el seguro de un coche que no tienes", añade.
El final del calvario: 361 euros de vuelta
Después de varios días de llamadas, reclamaciones y visitas al banco, Oliver G. ha conseguido anular su contrato con Zurich. "No podía ser tan difícil", subraya.
En una de las últimas llamadas, perdió la paciencia. "Me enfadé y les dije que yo lo único que quería era cancelar la póliza". La persona que le atendió habló entonces con un superior y, según relata el excliente, le comunicaron que cancelarían la póliza con fecha de septiembre de 2025, cuando vendió su vehículo. Además, Zurich aceptó devolverle el dinero que había pagado por el seguro durante el periodo en el que ya no tenía el coche. En total, 361,47 euros.
Añadir Consumidor Global como fuente preferida de Google de forma gratuita
Mantente informado con las últimas noticias de actualidad.